
Die elektronische Rechnung ist in Deutschland seit dem 1. Januar 2025 Pflicht. Seitdem muss jedes Unternehmen E-Rechnungen von inländischen Geschäftspartnern empfangen können. Am 1. Januar 2027 folgt die nächste Stufe: Ab dann müssen Unternehmen mit einem Vorjahresumsatz von mehr als 800.000 € ihre Rechnungen an andere Unternehmen als E-Rechnung ausstellen. Hier findest Du alle Fristen, Formate und Ausnahmen auf einen Blick.
Elektronische Rechnung Pflicht: Alle Fristen auf einen Blick
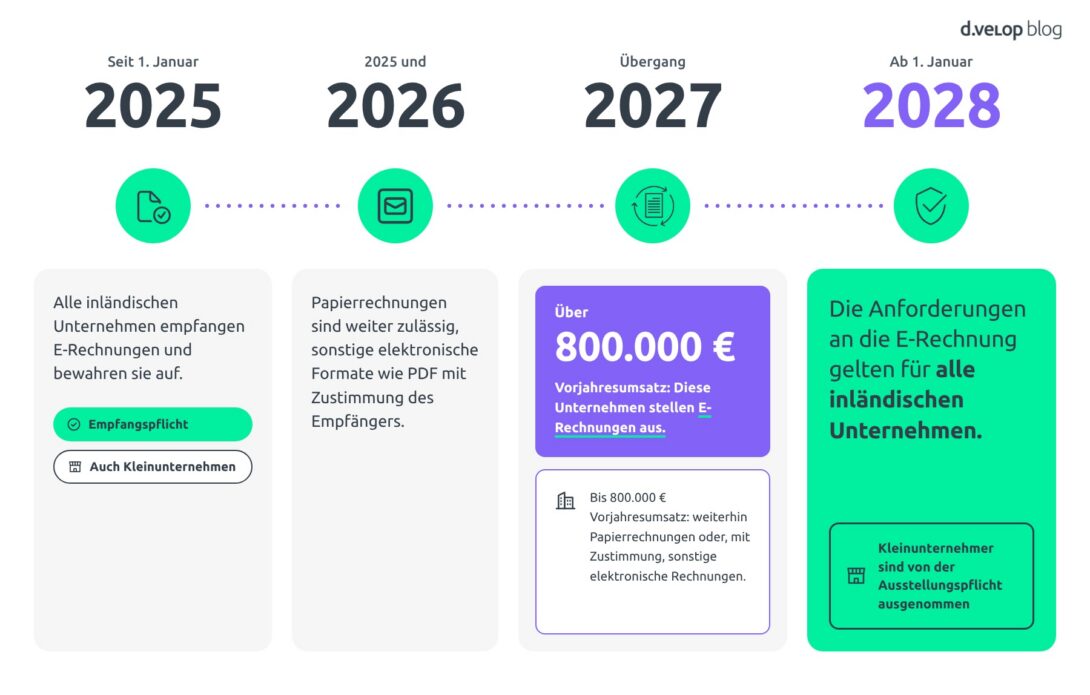
Die E-Rechnungspflicht gilt seit 2025 für den Empfang und wird bis 2028 stufenweise für den Versand verbindlich.
Was ändert sich also konkret bei der E-Rechnung am 1. Januar 2027?
Am 1. Januar 2027 endet die allgemeine Übergangsfrist: Wer im Jahr 2026 mehr als 800.000 € Gesamtumsatz erzielt, darf Rechnungen an inländische Unternehmen ab dann nur noch als E-Rechnung stellen.
Für Dich heißt das: Prüfe jetzt, ob Dein ERP- oder Fakturierungssystem XRechnung oder ZUGFeRD erzeugen kann. Kläre außerdem mit Deinen wichtigsten Kunden, über welchen Kanal sie E-Rechnungen empfangen möchten. Unternehmen unterhalb der Grenze von 800.000 € haben noch ein Jahr länger Zeit.
Was ist eine elektronische Rechnung?
Eine elektronische Rechnung ist eine Rechnung in einem strukturierten elektronischen Format, das eine elektronische Verarbeitung ermöglicht und der europäischen Norm EN 16931 entspricht (§ 14 Abs. 1 UStG). Ein reines PDF ist deshalb keine E-Rechnung, sondern eine sogenannte sonstige Rechnung.
In Deutschland erfüllen die folgenden beiden Formate die Anforderungen:
- XRechnung: ein rein maschinenlesbares XML-Format, die deutsche Ausprägung der EN 16931 (CIUS).
- ZUGFeRD ab Version 2.0.1: ein hybrides Format, bei dem XML-Daten in eine PDF/A-3-Datei eingebettet sind. Umsatzsteuerlich maßgeblich ist dabei ausschließlich der XML-Teil: Er muss alle Pflichtangaben enthalten, und bei Abweichungen zum PDF gilt sein Inhalt.
Andere Formate sind nach Vereinbarung mit dem Rechnungsempfänger auch zulässig, wenn sich die Rechnungsangaben vollständig und richtig in ein EN-16931-konformes Format überführen lassen. Mehr Hintergrund findest Du in unserem Artikel zur elektronischen Rechnung.
Was ändert die neue Version der EN 16931?
Die europäische Normungsorganisation CEN hat 2026 eine überarbeitete Fassung der Norm veröffentlicht, die EN 16931-1:2026. Sie ersetzt die Fassung von 2017 und erweitert das Datenmodell um typische B2B-Szenarien, etwa Rechnungen über mehrere Bestellungen und strukturierte Angaben zu Skonto und Zahlungsbedingungen. Außerdem bereitet sie die Rechnungsdaten auf das digitale Meldewesen nach ViDA vor.
Nationale Formate ziehen nach: XRechnung 4.0 ist angekündigt und ZUGFeRD 2.5 enthält bereits einige Neuerungen aus der EN 16931-1:2026.
Für Dich heißt das: Achte darauf, dass Deine Software Format-Updates zeitnah mitgeht.
Warum gibt es die E-Rechnungspflicht?
Die E-Rechnungspflicht soll Umsatzsteuerbetrug eindämmen und die Grundlage für ein digitales Meldesystem schaffen. Rechtsgrundlage für die E-Rechnungspflicht im B2B-Sektor in Deutschland ist das Wachstumschancengesetz. Der Bundesrat hat ihm am 22. März 2024 zugestimmt, verkündet wurde es am 27. März 2024.
Auf EU-Ebene steht die deutsche E-Rechnungspflicht im Kontext der Initiative „VAT in the Digital Age“ (ViDA), die der Rat der EU am 11. März 2025 angenommen hat. ViDA erlaubt den Mitgliedstaaten, nationale E-Rechnungspflichten einzuführen, und schreibt ab dem 1. Juli 2030 ein digitales Meldewesen für grenzüberschreitende B2B-Umsätze innerhalb der EU vor. Ein nationales Meldesystem für Deutschland ist ebenfalls geplant, ein Start im Zuge des EU-Zeitplans, also ebenfalls ab dem 1.Juli 2030, gilt als wahrscheinlich.
Für wen gilt die E-Rechnungspflicht nicht?
Die E-Rechnungspflicht gilt nur für Umsätze zwischen Unternehmen, die in Deutschland ansässig sind. Rechnungen an Privatpersonen und grenzüberschreitende Umsätze fallen nicht darunter, ebenso steuerfreie Umsätze nach § 4 Nr. 8 bis 29 UStG.
Auch innerhalb des B2B-Bereichs gibt es Ausnahmen beim Ausstellen:
- Kleinbetragsrechnungen bis 250 €
- Fahrausweise
- Rechnungen von Kleinunternehmern nach § 19 UStG
💡 Wichtig: Diese Ausnahmen betreffen nur den Versand. E-Rechnungen empfangen muss jeder, auch Kleinunternehmer.
Was passiert, wenn ich keine E-Rechnung ausstelle?
Stellst Du trotz Pflicht nur eine sonstige Rechnung aus, etwa ein PDF per E-Mail, ist sie umsatzsteuerlich nicht ordnungsgemäß. Das Risiko trägt vor allem Dein Kunde: Ihm droht der Verlust des Vorsteuerabzugs und er kann deshalb eine korrekte ordnungsgemäße E-Rechnung von Dir verlangen. Ein Bußgeld riskierst Du selbst dafür nicht, das stellt das BMF-Schreiben vom 15.10.2025 klar.
Außerdem können auch E-Rechnungen fehlerhaft sein. Die BMF-Schreiben unterscheiden zwischen Formatfehlern, Geschäftsregelfehlern und Inhaltsfehlern. Kritisch für den Vorsteuerabzug sind vor allem die Inhaltsfehler, das sind fehlende oder falsche umsatzsteuerliche Pflichtangaben. Ein Verstoß gegen eine Geschäftsregel allein macht die Rechnung umsatzsteuerlich noch nicht unbrauchbar. Einzelfälle klärst Du am besten mit Deiner Steuerberatung.
Warum solltest Du E-Rechnungen validieren?
Eine gesetzliche Pflicht, jede eingehende E-Rechnung technisch zu validieren, gibt es nicht. Eine softwaregestützte Validierung hilft aber zu prüfen, ob eine E-Rechnung die technischen Vorgaben erfüllt: ob die Datei einer zulässigen Syntax wie UBL oder CII entspricht, die Geschäftsregeln der EN 16931 einhält und die Regeln einer nationalen Spezifikation (CIUS) wie XRechnung erfüllt. Das Ergebnis ist eine technische Bewertung, keine umsatzsteuerliche.
Nicht jeder Verstoß, den ein Validator meldet, macht die Rechnung umsatzsteuerlich unbrauchbar, und umgekehrt kann eine technisch fehlerfreie Datei falsche Pflichtangaben enthalten. Die inhaltliche Rechnungsprüfung ersetzt die Validierung deshalb nicht. Alle Prüfschritte erklärt unser Artikel E-Rechnung validieren. d.velop invoices prüft E-Rechnungen auf Syntax-, EN-16931- und CIUS-Konformität und dokumentiert das Ergebnis in einem übersichtlichen Prüfbericht.
Wie musst Du E-Rechnungen archivieren?
E-Rechnungen musst Du im Originalformat, also mit dem strukturierten Datenteil, unveränderbar aufbewahren. Die Aufbewahrungsfrist für Rechnungen beträgt seit dem 1. Januar 2025 acht Jahre (§ 14b UStG). Nach dem GoBD-Änderungsschreiben vom 14.07.2025 genügt die Aufbewahrung des XML-Teils, wenn eine geeignete Software ihn lesbar macht. Wie Du Belege revisionssicher archivierst, erklären wir auf unserer Themenseite.
E-Rechnungen an Behörden: Seit 2020 Pflicht
Wer Aufträge von Bundesbehörden erhält, stellt bereits seit dem 27. November 2020 E-Rechnungen aus. Grundlage ist die E-Rechnungsverordnung (ERechV), die XRechnung als Standard vorsieht. Direktaufträge bis 1.000 € sind ausgenommen. Länder und Kommunen haben eigene Regelungen mit teils abweichenden Stichtagen. Unternehmen mit öffentlichen Auftraggebern kennen den Prozess also schon und können darauf aufbauen.
So bereitest Du Dein Unternehmen auf 2027 vor
Lag der Gesamtumsatz Deines Unternehmens 2026 über 800.000 €, musst Du für Leistungen an andere Unternehmen im Inland, die Du ab dem 01.01.2027 erbringst, E-Rechnungen ausstellen – zusätzlich zum Empfang, der bereits seit 2025 Pflicht ist. Mit diesen fünf Schritten bereitest Du Dich bis zum Jahreswechsel vor:
- Empfang absichern: Der Empfang ist seit Anfang 2025 Pflicht, viele Lieferanten nutzen aber noch die Übergangsfrist. Prüfe deshalb vor dem Jahreswechsel, ob Deine Eingangskanäle für deutlich mehr E-Rechnungen ausgelegt sind. Sorge dafür, dass XRechnung und ZUGFeRD lesbar dargestellt und korrekt geprüft werden. Wie das Prüfen funktioniert, zeigt unser Artikel E-Rechnung validieren.
- Ausgang umstellen: Falls noch nicht geschehen, kläre mit dem Anbieter Deines ERP- oder Fakturierungssystems, ab wann es E-Rechnungen erzeugt und in welchem Format, oder ob Du einen zusätzlichen E-Invoicing-Provider benötigst. Achte bei ZUGFeRD darauf, dass nicht die Profile MINIMUM oder BASIC-WL verwendet werden, denn sie erfüllen die Anforderungen nicht.
- Prozesse digitalisieren: Strukturierte Rechnungsdaten lassen sich ohne Abtippen übernehmen. So fällt manuelle Erfassung weg und Prüfung und Freigabe laufen digital.
- Archiv prüfen: E-Rechnungen gehören unverändert und GoBD-konform ins Archiv. Entscheidend ist dabei der strukturierte XML-Teil, nicht nur die PDF-Ansicht.
- Team einbinden: Buchhaltung, Einkauf und IT brauchen klare Zuständigkeiten für Rückfragen und fehlerhafte Rechnungen.
E-Rechnungen automatisiert verarbeiten mit d.velop invoices
d.velop invoices verarbeitet E-Rechnungsformate wie XRechnung und ZUGFeRD vollständig automatisiert, inklusive regelbasierter Rechnungsfreigabe und revisionssicherer Archivierung. Die Lösung bildet den gesamten Eingangsrechnungsprozess ab: vom Rechnungseingang über verschiedene Kanäle und den Stammdatenabgleich bis zur Buchung im ERP- oder FiBu-System. d.velop invoices ist GoBD-konform, nach IDW PS 880 geprüft und läuft in der Cloud, On-Premises oder hybrid.
💻 E-Rechnungspflicht: Alles, was Du wissen musst!
FAQ
Seit dem 1. Januar 2025 müssen alle Unternehmen in Deutschland E-Rechnungen von inländischen Geschäftspartnern empfangen können. Die Pflicht zum Ausstellen gilt ab dem 1. Januar 2027 für Unternehmen mit mehr als 800.000 € Vorjahresumsatz und ab dem 1. Januar 2028 für alle übrigen.
Am 1. Januar 2027 endet die allgemeine Übergangsfrist. Unternehmen mit einem Vorjahresumsatz von mehr als 800.000 € müssen Rechnungen an inländische Unternehmen dann als E-Rechnung ausstellen. Kleinere Unternehmen und bestehende EDI-Verfahren haben bis Ende 2027 Zeit.
Nein. Ein reines PDF ist eine sonstige Rechnung, weil es keine strukturierten, maschinenlesbaren Daten enthält. Hybride Formate wie ZUGFeRD ab Version 2.0.1 gelten dagegen als E-Rechnung, weil sie zusätzlich eine XML-Datei nach EN 16931 enthalten.
Zulässig sind strukturierte Formate nach der europäischen Norm EN 16931. In Deutschland sind das vor allem XRechnung und ZUGFeRD ab Version 2.0.1, ohne die Profile MINIMUM und BASIC-WL. Andere Formate wie EDI sind möglich, wenn sich die Daten EN-16931-konform auslesen lassen.
Kleinunternehmer nach § 19 UStG müssen keine E-Rechnungen ausstellen. Empfangen können müssen sie E-Rechnungen aber seit dem 1. Januar 2025 genauso wie alle anderen Unternehmen.
Die Pflicht gilt nur für Umsätze zwischen in Deutschland ansässigen Unternehmen. Nicht erfasst sind Rechnungen an Privatpersonen, grenzüberschreitende Umsätze und bestimmte steuerfreie Umsätze. Kleinbetragsrechnungen bis 250 € und Fahrausweise dürfen weiter als sonstige Rechnung ausgestellt werden.
Stellst Du trotz Pflicht nur eine sonstige Rechnung aus, etwa ein PDF per E-Mail, ist sie umsatzsteuerlich nicht ordnungsgemäß. Das Risiko trägt dann vor allem Dein Kunde: Ihm droht der Verlust des Vorsteuerabzugs und er kann deshalb eine korrekte ordnungsgemäße E-Rechnung bei Dir einfordern. Ein Bußgeld riskierst Du selbst dafür nicht, das stellt das BMF-Schreiben vom 15.10.2026 klar.
Rechnungen musst Du seit dem 1. Januar 2025 acht Jahre aufbewahren (§ 14b UStG). E-Rechnungen bewahrst Du dabei im Originalformat mit dem strukturierten Datenteil auf, unveränderbar und GoBD-konform.
Eine ausdrückliche Pflicht gibt es nicht, die Validierung wird aber dringend empfohlen. Sie prüft Syntax, Geschäftsregeln der EN 16931 und nationale Vorgaben (CIUS) wie XRechnung. Format- und Inhaltsfehler gefährden den Vorsteuerabzug.